Domain darreichungsform.de kaufen?
Wir ziehen mit dem Projekt
darreichungsform.de um.
Sind Sie am Kauf der Domain
darreichungsform.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain darreichungsform.de kaufen?
Warum Differenzbesteuerung?
Die Differenzbesteuerung wird angewendet, um die Besteuerung von Gebrauchtwaren zu vereinfachen. Anstatt die Umsatzsteuer auf den vollen Verkaufspreis zu berechnen, wird sie nur auf die Differenz zwischen dem Einkaufs- und Verkaufspreis erhoben. Dies reduziert den Verwaltungsaufwand für Händler und verhindert eine doppelte Besteuerung von bereits besteuerten Waren. Die Differenzbesteuerung wird auch angewendet, um den Handel mit Gebrauchtwaren zu fördern, da sie den Verkauf von Second-Hand-Produkten attraktiver macht. In einigen Ländern wird die Differenzbesteuerung auch genutzt, um Steuerhinterziehung zu bekämpfen, da sie die Transparenz im Handel mit Gebrauchtwaren erhöht. **
Wann Differenzbesteuerung PKW?
Die Differenzbesteuerung für PKW wird angewendet, wenn ein Unternehmer ein gebrauchtes Fahrzeug kauft, das bereits der Umsatzsteuer unterlag. In diesem Fall wird die Differenz zwischen dem ursprünglichen Kaufpreis und dem aktuellen Verkaufspreis besteuert. Die Regelung gilt nur für bestimmte Fahrzeuge, die nicht dem Regelbesteuerungssatz unterliegen. Um die Differenzbesteuerung anwenden zu können, müssen bestimmte Voraussetzungen erfüllt sein, wie beispielsweise der Nachweis der Vorsteuer. Es ist wichtig, die genauen Regelungen und Voraussetzungen für die Differenzbesteuerung von PKW zu kennen, um steuerliche Vorteile optimal nutzen zu können. **


Ähnliche Suchbegriffe für Differenzbesteuerung
Top-Angebote
Produkte zum Begriff Differenzbesteuerung:
-
Die Differenzbesteuerung im Umsatzsteuergesetz, Taschenbuch von Andre Dennisen, Peter Lang GmbH, Internationaler Verlag der Wissenschaften,Die Differenzbesteuerung Im Umsatzsteuergesetz, Taschenbuch Von Andre Dennisen, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-58525-2, Seitenanzahl: 10845,05 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mentlein, Horst: Pflaster AtlasPflaster Atlas , Planung, Konstruktion und Herstellung , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Erscheinungsjahr: 20200117, Produktform: Leinen, Autoren: Mentlein, Horst, Seitenzahl/Blattzahl: 255, Abbildungen: 372 farbige Abbildungen und 91 Karten/Tabellen, Keyword: Abrechnung; Bauschäden; Konstruktion; Pflastersteine, Fachschema: Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur, Fachkategorie: Architektur: berufliche Praxis, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Architekturtheorie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Müller Rudolf, Verlag: Müller Rudolf, Verlag: RM Rudolf Müller Medien GmbH & Co. KG, Länge: 302, Breite: 215, Höhe: 20, Gewicht: 1154, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Ist ein Teil von: 2690070, Ist ein Teil von EAN: 9783481040031 9783481040031, Vorgänger EAN: 9783481032456 9783481026097 9783481023478 9783481021191, eBook EAN: 9783481040024, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0080, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 191885679,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Differenzbesteuerung von Gebrauchtfahrzeugen gemäß § 25a UStG, Taschenbuch von Andrea Herzig, GRIN, 978-3-638-66345-8Differenzbesteuerung Von Gebrauchtfahrzeugen Gemäß § 25a Ustg, Taschenbuch Von Andrea Herzig, Grin, 978-3-638-66345-8, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
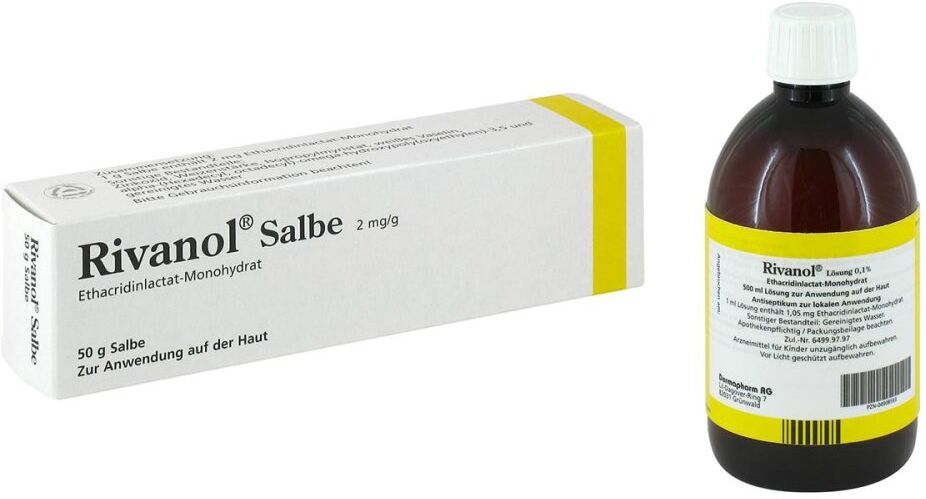
Rivanol Salbe + LösungAnwendungsgebiet von Rivanol Salbe + LösungRivanol enthält den Wirkstoff Ethacridinlactat. Es ist ein Arzneimittel aus der Stoffgruppe der Acridinderivate mit einer breiten antibakteriellen Wirkung gegen Wundinfektionen (Antiseptikum). Es hemmt bei lokaler Anwendung den Aufbau der Bakterienwand und führt dadurch zum schnellen Absterben einer Vielzahl von Krankheitserregern. Es wird angewendet zur Keimminderung auf der Haut. Das Produkt eignet sich besonders für die Behandlung von kleinen Wunden und kann ideal unter Verbänden oder Pflastern angewendet werden.Wirkstoffe / Inhaltsstoffe / ZutatenRivanol Salbe enthält:Der Wirkstoff ist Ethacridinlactat-Monohydrat.1 g Salbe enthält 2 mg Ethacridinlactat-Monohydrat.Die sonstigen Bestandteile sind Zinkoxid, Weizenstärke, Isopropylmyristat, weißes Vaselin, alpha-(Hexadecyl,octadecyl)-omega-hydroxypoly(oxyethylen)-3,5 und gereinigtes Wasser.Rivanol Lösung 0,1% enthält:Der Wirkstoff ist Ethacridinlactat-Monohydrat.1 ml Lösung enthält 1,05 mg Ethacridinlactat-Monohydrat.Der sonstige Bestandteil ist gereinigtes Wasser.GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einen der oben genannten Inhaltstoffe sollte das Produkt nicht angewendet werden.Dosierung Anwendungsempfehlung von Rivanol Salbe:Tragen Sie die Salbe 3mal täglich in einer dünnen Schicht auf die erkrankte Hautstelle auf.Das Präparat dient zum Auftragen auf die Haut. Die Salbe sollte stets dünn aufgetragen werden, um den Eintrocknungsprozess zu beschleunigen, Sekretstauungen zu vermeiden und um auf Verbandmaterial möglichst verzichten zu können. Anwendungsempfehlung von Rivanol Lösung 0,1%:2mal täglich unverdünnte Lösung örtlich für wenigstens 30 Minuten einwirken lassen.Dauer der Anwendung: Wenden Sie die Lösung ohne ärztlichen Rat nicht länger als 7 Tage an. Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. Rivanol Salbe + Lös17,29 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter



-
Wer darf Differenzbesteuerung anwenden?
Die Differenzbesteuerung ist ein spezielles Besteuerungsverfahren, das in einigen Ländern für den Handel mit gebrauchten Gegenständen, Kunstwerken oder Sammlerstücken angewendet wird. In Deutschland dürfen nur Unternehmer, die keine Vorsteuer geltend machen können, die Differenzbesteuerung anwenden. Das bedeutet, dass sie die Differenz zwischen ihrem Einkaufspreis und Verkaufspreis versteuern müssen, anstatt die gesamte Umsatzsteuer auf den Verkaufspreis zu zahlen. Es ist wichtig, die Voraussetzungen und Regelungen für die Anwendung der Differenzbesteuerung genau zu prüfen, um Fehler bei der Umsatzsteuerabrechnung zu vermeiden. Wer darf Differenzbesteuerung anwenden? **
-
Wie funktioniert die Differenzbesteuerung?
Wie funktioniert die Differenzbesteuerung? **
-
Wann wird Differenzbesteuerung angewendet?
Die Differenzbesteuerung wird angewendet, wenn ein Unternehmer gebrauchte Gegenstände, Kunstgegenstände, Sammlungsstücke oder Antiquitäten kauft und verkauft. Dieses Besteuerungsverfahren wird in der Regel angewendet, um die Mehrwertsteuer nur auf die Differenz zwischen dem Einkaufs- und Verkaufspreis zu berechnen. Dies bedeutet, dass der Unternehmer nur auf den Gewinn besteuert wird, den er durch den Verkauf erzielt hat. Die Differenzbesteuerung ist eine spezielle Regelung, die in einigen Ländern für bestimmte Waren und Dienstleistungen gilt und dazu dient, die Besteuerung von Gebrauchtwaren zu vereinfachen. **
-
Wie hoch ist Differenzbesteuerung?
Die Differenzbesteuerung ist ein spezielles Besteuerungsverfahren, das im Bereich des Handels mit gebrauchten Gegenständen, Kunstwerken, Antiquitäten und Sammlerstücken angewendet wird. Bei der Differenzbesteuerung wird die Umsatzsteuer nicht auf den vollen Verkaufspreis des Produkts erhoben, sondern nur auf die Differenz zwischen dem Ankaufspreis und dem Verkaufspreis. Dadurch soll vermieden werden, dass die Umsatzsteuer mehrmals auf den gleichen Gegenstand erhoben wird. Die genaue Höhe der Differenzbesteuerung variiert je nach Land und kann beispielsweise in Deutschland 19% betragen. Es ist wichtig, die gesetzlichen Bestimmungen zur Differenzbesteuerung genau zu beachten, um steuerliche Vorteile nutzen zu können. **


Was ist die Differenzbesteuerung?
Was ist die Differenzbesteuerung? Die Differenzbesteuerung ist ein besonderes Verfahren zur Besteuerung von Gebrauchtwaren, Kunstgegenständen, Sammlerstücken und Antiquitäten. Dabei wird die Differenz zwischen dem Ankaufspreis und dem Verkaufspreis besteuert, anstatt den vollen Verkaufspreis. Dies dient dazu, Doppelbesteuerung zu vermeiden, da die Ware bereits beim Erwerb besteuert wurde. Die Differenzbesteuerung wird in einigen Ländern angewendet, um den Handel mit gebrauchten Waren zu fördern und die Steuerlast für Händler zu verringern. Es ist wichtig, die spezifischen Regelungen und Voraussetzungen für die Differenzbesteuerung in dem jeweiligen Land zu beachten. **
Was ist die Differenzbesteuerung?
Die Differenzbesteuerung ist ein Verfahren zur Besteuerung von gebrauchten Gegenständen, Kunstwerken oder Sammlerstücken. Dabei wird nicht der gesamte Verkaufspreis, sondern nur die Differenz zwischen dem Ankaufs- und Verkaufspreis besteuert. Dies führt dazu, dass die Mehrwertsteuer nur auf den tatsächlichen Wertzuwachs erhoben wird. **
Top-Angebote
Produkte zum Begriff Differenzbesteuerung:
-
Differenzbesteuerung nach § 25a UStG bei Kunstgegenständen. Voraussetzungen, Besonderheiten und Rechtsprobleme, Taschenbuch von Tatjana Ziljakow,Differenzbesteuerung Nach § 25a Ustg Bei Kunstgegenständen. Voraussetzungen, Besonderheiten Und Rechtsprobleme, Taschenbuch Von Tatjana Ziljakow, Grin, 978-3-389-00405-0, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Differenzbesteuerung im Umsatzsteuergesetz, Taschenbuch von Andre Dennisen, Peter Lang GmbH, Internationaler Verlag der Wissenschaften,Die Differenzbesteuerung Im Umsatzsteuergesetz, Taschenbuch Von Andre Dennisen, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-58525-2, Seitenanzahl: 10845,05 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mentlein, Horst: Pflaster AtlasPflaster Atlas , Planung, Konstruktion und Herstellung , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Erscheinungsjahr: 20200117, Produktform: Leinen, Autoren: Mentlein, Horst, Seitenzahl/Blattzahl: 255, Abbildungen: 372 farbige Abbildungen und 91 Karten/Tabellen, Keyword: Abrechnung; Bauschäden; Konstruktion; Pflastersteine, Fachschema: Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur, Fachkategorie: Architektur: berufliche Praxis, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Architekturtheorie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Müller Rudolf, Verlag: Müller Rudolf, Verlag: RM Rudolf Müller Medien GmbH & Co. KG, Länge: 302, Breite: 215, Höhe: 20, Gewicht: 1154, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Ist ein Teil von: 2690070, Ist ein Teil von EAN: 9783481040031 9783481040031, Vorgänger EAN: 9783481032456 9783481026097 9783481023478 9783481021191, eBook EAN: 9783481040024, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0080, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 191885679,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum Differenzbesteuerung?
Die Differenzbesteuerung wird angewendet, um die Besteuerung von Gebrauchtwaren zu vereinfachen. Anstatt die Umsatzsteuer auf den vollen Verkaufspreis zu berechnen, wird sie nur auf die Differenz zwischen dem Einkaufs- und Verkaufspreis erhoben. Dies reduziert den Verwaltungsaufwand für Händler und verhindert eine doppelte Besteuerung von bereits besteuerten Waren. Die Differenzbesteuerung wird auch angewendet, um den Handel mit Gebrauchtwaren zu fördern, da sie den Verkauf von Second-Hand-Produkten attraktiver macht. In einigen Ländern wird die Differenzbesteuerung auch genutzt, um Steuerhinterziehung zu bekämpfen, da sie die Transparenz im Handel mit Gebrauchtwaren erhöht. **
-
Wann Differenzbesteuerung PKW?
Die Differenzbesteuerung für PKW wird angewendet, wenn ein Unternehmer ein gebrauchtes Fahrzeug kauft, das bereits der Umsatzsteuer unterlag. In diesem Fall wird die Differenz zwischen dem ursprünglichen Kaufpreis und dem aktuellen Verkaufspreis besteuert. Die Regelung gilt nur für bestimmte Fahrzeuge, die nicht dem Regelbesteuerungssatz unterliegen. Um die Differenzbesteuerung anwenden zu können, müssen bestimmte Voraussetzungen erfüllt sein, wie beispielsweise der Nachweis der Vorsteuer. Es ist wichtig, die genauen Regelungen und Voraussetzungen für die Differenzbesteuerung von PKW zu kennen, um steuerliche Vorteile optimal nutzen zu können. **
-
Wer darf Differenzbesteuerung anwenden?
Die Differenzbesteuerung ist ein spezielles Besteuerungsverfahren, das in einigen Ländern für den Handel mit gebrauchten Gegenständen, Kunstwerken oder Sammlerstücken angewendet wird. In Deutschland dürfen nur Unternehmer, die keine Vorsteuer geltend machen können, die Differenzbesteuerung anwenden. Das bedeutet, dass sie die Differenz zwischen ihrem Einkaufspreis und Verkaufspreis versteuern müssen, anstatt die gesamte Umsatzsteuer auf den Verkaufspreis zu zahlen. Es ist wichtig, die Voraussetzungen und Regelungen für die Anwendung der Differenzbesteuerung genau zu prüfen, um Fehler bei der Umsatzsteuerabrechnung zu vermeiden. Wer darf Differenzbesteuerung anwenden? **
-
Wie funktioniert die Differenzbesteuerung?
Wie funktioniert die Differenzbesteuerung? **
Ähnliche Suchbegriffe für Differenzbesteuerung
-
Differenzbesteuerung von Gebrauchtfahrzeugen gemäß § 25a UStG, Taschenbuch von Andrea Herzig, GRIN, 978-3-638-66345-8Differenzbesteuerung Von Gebrauchtfahrzeugen Gemäß § 25a Ustg, Taschenbuch Von Andrea Herzig, Grin, 978-3-638-66345-8, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rivanol Salbe + LösungAnwendungsgebiet von Rivanol Salbe + LösungRivanol enthält den Wirkstoff Ethacridinlactat. Es ist ein Arzneimittel aus der Stoffgruppe der Acridinderivate mit einer breiten antibakteriellen Wirkung gegen Wundinfektionen (Antiseptikum). Es hemmt bei lokaler Anwendung den Aufbau der Bakterienwand und führt dadurch zum schnellen Absterben einer Vielzahl von Krankheitserregern. Es wird angewendet zur Keimminderung auf der Haut. Das Produkt eignet sich besonders für die Behandlung von kleinen Wunden und kann ideal unter Verbänden oder Pflastern angewendet werden.Wirkstoffe / Inhaltsstoffe / ZutatenRivanol Salbe enthält:Der Wirkstoff ist Ethacridinlactat-Monohydrat.1 g Salbe enthält 2 mg Ethacridinlactat-Monohydrat.Die sonstigen Bestandteile sind Zinkoxid, Weizenstärke, Isopropylmyristat, weißes Vaselin, alpha-(Hexadecyl,octadecyl)-omega-hydroxypoly(oxyethylen)-3,5 und gereinigtes Wasser.Rivanol Lösung 0,1% enthält:Der Wirkstoff ist Ethacridinlactat-Monohydrat.1 ml Lösung enthält 1,05 mg Ethacridinlactat-Monohydrat.Der sonstige Bestandteil ist gereinigtes Wasser.GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einen der oben genannten Inhaltstoffe sollte das Produkt nicht angewendet werden.Dosierung Anwendungsempfehlung von Rivanol Salbe:Tragen Sie die Salbe 3mal täglich in einer dünnen Schicht auf die erkrankte Hautstelle auf.Das Präparat dient zum Auftragen auf die Haut. Die Salbe sollte stets dünn aufgetragen werden, um den Eintrocknungsprozess zu beschleunigen, Sekretstauungen zu vermeiden und um auf Verbandmaterial möglichst verzichten zu können. Anwendungsempfehlung von Rivanol Lösung 0,1%:2mal täglich unverdünnte Lösung örtlich für wenigstens 30 Minuten einwirken lassen.Dauer der Anwendung: Wenden Sie die Lösung ohne ärztlichen Rat nicht länger als 7 Tage an. Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. Rivanol Salbe + Lös17,29 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Die Differenzbesteuerung bei Gebrauchtwaren nach § 25a UStG. Wann ist sie sinnvoll?, Taschenbuch von Anonymous, GRIN, 978-3-346-09613-5Die Differenzbesteuerung Bei Gebrauchtwaren Nach § 25a Ustg. Wann Ist Sie Sinnvoll?, Taschenbuch Von Anonymous, Grin, 978-3-346-09613-5, Seitenanzahl: 9647,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BETAISODONA SALBE + LÖSUNG Set 1 SparsetDas Set enthält: 1x PZN 1952547 Betaisodona Salbe 100 g 1x PZN 1931491 Betaisodona Lösung 30 ml Betaisodona Salbe 100 mg/g Wirkstoff: Povidon-Iod Anwendungsgebiete: Betaisodona Salbe ist ein keimtötendes Mittel (Antiseptikum) zur Anwendung auf Haut und Wunden. Betaisodona Salbe wird wiederholt zeitlich begrenzt angewendet zur antiseptischen Wundbehandlung bei geschädigter Haut, z. B. Druckgeschwüre, Unterschenkelgeschwüre, oberflächlichen Wunden und Verbrennungen, infizierten und superinfizierten Hauterkrankungen. Warnhinweise: Arzneimittel für Kinder unzugänglich aufbewahren. Betaisodona Lösung 100 mg/ml Wirkstoff: Povidon-Iod. Anwendungsgebiete: Betaisodona Lösung ist ein keimtötendes Mittel (Antiseptikum) zur Anwendung auf Haut, Schleimhaut und Wunden. Betaisodona Lösung wird einmalig angewendet zur Desinfektion der intakten äußeren Haut oder Antiseptik der Schleimhaut wie z. B. vor Operationen, Biopsien, Injektionen, Punktionen, Blutentnahmen und Blasenkatheterisierungen. Betaisodona Lösung wird wiederholt zeitlich begrenzt angewendet zur antiseptischen Wundbehandlung (z. B. Druckgeschwüre, Unterschenkelgeschwüre), bei Verbrennungen, infizierten und superinfizierten Hauterkrankungen sowie zur chirurgischen Händedesinfektion. Warnhinweise: Arzneimittel für Kinder unzugänglich aufbewahren. Der Beipackzettel der jeweiligen Einzelprodukte befindet sich unter der entsprechenden PZN in unserem Shop.19,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Wann wird Differenzbesteuerung angewendet?
Die Differenzbesteuerung wird angewendet, wenn ein Unternehmer gebrauchte Gegenstände, Kunstgegenstände, Sammlungsstücke oder Antiquitäten kauft und verkauft. Dieses Besteuerungsverfahren wird in der Regel angewendet, um die Mehrwertsteuer nur auf die Differenz zwischen dem Einkaufs- und Verkaufspreis zu berechnen. Dies bedeutet, dass der Unternehmer nur auf den Gewinn besteuert wird, den er durch den Verkauf erzielt hat. Die Differenzbesteuerung ist eine spezielle Regelung, die in einigen Ländern für bestimmte Waren und Dienstleistungen gilt und dazu dient, die Besteuerung von Gebrauchtwaren zu vereinfachen. **
-
Wie hoch ist Differenzbesteuerung?
Die Differenzbesteuerung ist ein spezielles Besteuerungsverfahren, das im Bereich des Handels mit gebrauchten Gegenständen, Kunstwerken, Antiquitäten und Sammlerstücken angewendet wird. Bei der Differenzbesteuerung wird die Umsatzsteuer nicht auf den vollen Verkaufspreis des Produkts erhoben, sondern nur auf die Differenz zwischen dem Ankaufspreis und dem Verkaufspreis. Dadurch soll vermieden werden, dass die Umsatzsteuer mehrmals auf den gleichen Gegenstand erhoben wird. Die genaue Höhe der Differenzbesteuerung variiert je nach Land und kann beispielsweise in Deutschland 19% betragen. Es ist wichtig, die gesetzlichen Bestimmungen zur Differenzbesteuerung genau zu beachten, um steuerliche Vorteile nutzen zu können. **
-
Was ist die Differenzbesteuerung?
Was ist die Differenzbesteuerung? Die Differenzbesteuerung ist ein besonderes Verfahren zur Besteuerung von Gebrauchtwaren, Kunstgegenständen, Sammlerstücken und Antiquitäten. Dabei wird die Differenz zwischen dem Ankaufspreis und dem Verkaufspreis besteuert, anstatt den vollen Verkaufspreis. Dies dient dazu, Doppelbesteuerung zu vermeiden, da die Ware bereits beim Erwerb besteuert wurde. Die Differenzbesteuerung wird in einigen Ländern angewendet, um den Handel mit gebrauchten Waren zu fördern und die Steuerlast für Händler zu verringern. Es ist wichtig, die spezifischen Regelungen und Voraussetzungen für die Differenzbesteuerung in dem jeweiligen Land zu beachten. **
-
Was ist die Differenzbesteuerung?
Die Differenzbesteuerung ist ein Verfahren zur Besteuerung von gebrauchten Gegenständen, Kunstwerken oder Sammlerstücken. Dabei wird nicht der gesamte Verkaufspreis, sondern nur die Differenz zwischen dem Ankaufs- und Verkaufspreis besteuert. Dies führt dazu, dass die Mehrwertsteuer nur auf den tatsächlichen Wertzuwachs erhoben wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.